Hướng dẫn cách hạch toán trích nộp kinh phí công đoàn theo Thông tư 99/2025/TT-BTC và Thông tư 133/2016/TT-BTC
1. Hạch toán kinh phí công đoàn theo Thông tư 99/2025/TT-BTC (áp dụng từ năm tài chính 2026 trở đi, thay thế cho Thông tư 200/2014/TT-BTC)
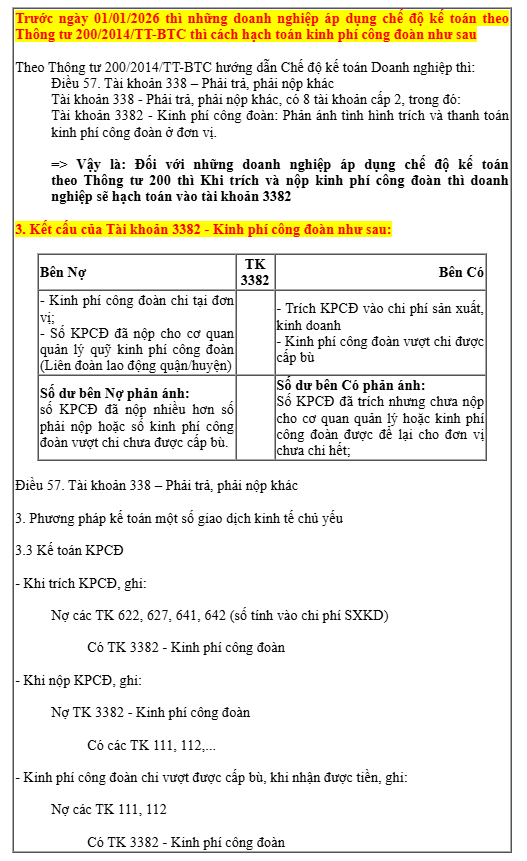
+ Tài khoản sử dụng: Tài khoản 3382 – Kinh phí công đoàn: Phản ánh tình hình trích và thanh toán kinh phí công đoàn ở đơn vị.
+ Kết cấu:
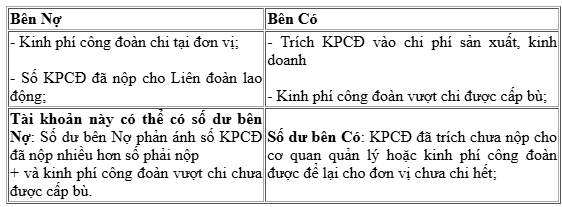
+ Cách hạch toán kinh phí công đoàn theo Thông tư 99/2025/TT-BTC như sau:
Nghiệp vụ 1: Khi trích KPCĐ, ghi:
Nợ các TK 622, 627, 641, 642,… (số tính vào chi phí SXKD)
Có TK 3382 – Kinh phí công đoàn
Lưu ý:
+ Theo nguyên tắc kế toán của Tài khoản 623 – Chi phí sử dụng máy thi công tại Thông tư 99/2025/TT-BTC thì:
c) Không hạch toán vào Tài khoản 623 – Chi phí sử dụng máy thi công khoản trích về bảo hiểm xã hội, bảo hiểm y tế, kinh phí công đoàn, bảo hiểm thất nghiệp tính trên lương phải trả công nhân sử dụng xe, máy thi công. Phần chi phí sử dụng máy thi công vượt trên mức bình thường không tính vào giá thành công trình xây lắp mà được kết chuyển ngay vào Tài khoản 632 – Giá vốn hàng bán.
+ NLĐ làm việc ở bộ phận nào thì khi trích KPCĐ theo lương đóng BH của NLĐ đó sẽ tính vào chi phí của bộ phận đó
Nghiệp vụ 2: Khi nộp KPCĐ về liên đoàn lao động, ghi:
Nợ TK 3382 – Kinh phí công đoàn
Có TK 112 (nếu nộp bằng tiền mặt thì ghi có TK 111)
Nghiệp vụ 3: Chi tiêu kinh phí công đoàn tại đơn vị, ghi:
Nợ TK 3382 – Kinh phí công đoàn
Có TK 111 hoặc Có TK 112
Nghiệp vụ 4: Kinh phí công đoàn chi vượt được cấp bù, khi nhận được tiền, ghi:
Nợ các TK 111, 112
Có TK 3382 – Kinh phí công đoàn
2. Hạch toán kinh phí công đoàn theo Thông tư 133:
Theo Thông tư 133/2016/TT-BTC về chế độ kế toán doanh nghiệp nhỏ và vừa thì:
Điều 45. Tài khoản 338 – Phải trả, phải nộp khác
Tài khoản 338 – Phải trả, phải nộp khác, có 8 tài khoản cấp 2, trong đó:
Tài khoản 3382 – Kinh phí công đoàn: Phản ánh tình hình trích và thanh toán kinh phí công đoàn ở đơn vị.
=> Vậy là: Đối với những doanh nghiệp áp dụng chế độ kế toán theo Thông tư 133 thì Khi trích và nộp kinh phí công đoàn thì doanh nghiệp cũng sẽ hạch toán KPCĐ vào tài khoản 3382 tương tự như Thông tư 99/2025/TT-BTC nêu trên
============================
Công ty HMATC chia sẻ thêm thông tin:
Theo quy định tại khoản 3, điều 5 của Nghị định 105/2026/NĐ-CP ngày 31/3/2026 quy định chi tiết và hướng dẫn thi hành một số điều của Luật Công đoàn về tài chính công đoàn thì:
Điều 5. Nguồn đóng kinh phí công đoàn
3. Đối với cơ quan, đơn vị, tổ chức còn lại, doanh nghiệp, liên hiệp hợp tác xã, hợp tác xã: Nguồn đóng kinh phí công đoàn từ nguồn tài chính của cơ quan, đơn vị, tổ chức khác, doanh nghiệp, liên hiệp hợp tác xã, hợp tác xã và được hạch toán vào chi phí hoạt động sản xuất, kinh doanh, dịch vụ trong kỳ theo quy định của pháp luật.
Vậy là: Khoản đóng kinh phí công đoàn được hạch toán vào chi phí sản xuất, kinh doanh, dịch vụ trong kỳ.
Hàng tháng, doanh nghiệp sẽ phải trích đóng kinh phí công đoàn (doanh nghiệp đóng kinh phí công đoàn mỗi tháng một lần cùng thời điểm đóng bảo hiểm xã hội bắt buộc cho người lao động)
Lưu ý: Dù doanh nghiệp có tổ chức công đoàn hay chưa có tổ chức công đoàn cũng đều phải đóng kinh phí công đoàn